
銀行融資に、すぐ効く裏ワザはありません。
今すぐお金を借りたいと思った方、ごめんなさい。
なぜなら銀行は、過去3〜5年分の決算書を見て審査するからです。
私も過去、サラリーマン時代に黒字になって嬉しくなり、意気揚々と銀行に駆け込んだことがあります。
その時の銀行の塩対応は、今でも忘れられません。
「過去ずっと赤字だったのに、たった1年だけ黒字になったからといって、来年また赤字にならない保証はありませんよね?」
この言葉にハッとさせられました。
銀行は「点(瞬間)」を見ているのではなく、「線(過去から現在、そして未来の数値)」を見て判断しているのだと痛感した瞬間でした。
「すぐ借りられたよ」という人もいるでしょう。
ですが、それは以下のような会社だからです。
- 手元の現金や預金がたくさんある
- 社長の個人資産が豊富にある
- 会社の業績がとても良い
- 資本金が多い(出資者が多い)
- 時代の波に乗っている業界である
特別な裏ワザがないからこそ、日頃の「地道な事前準備」が審査結果を分けます。
今からできる2つの方法をお伝えします。
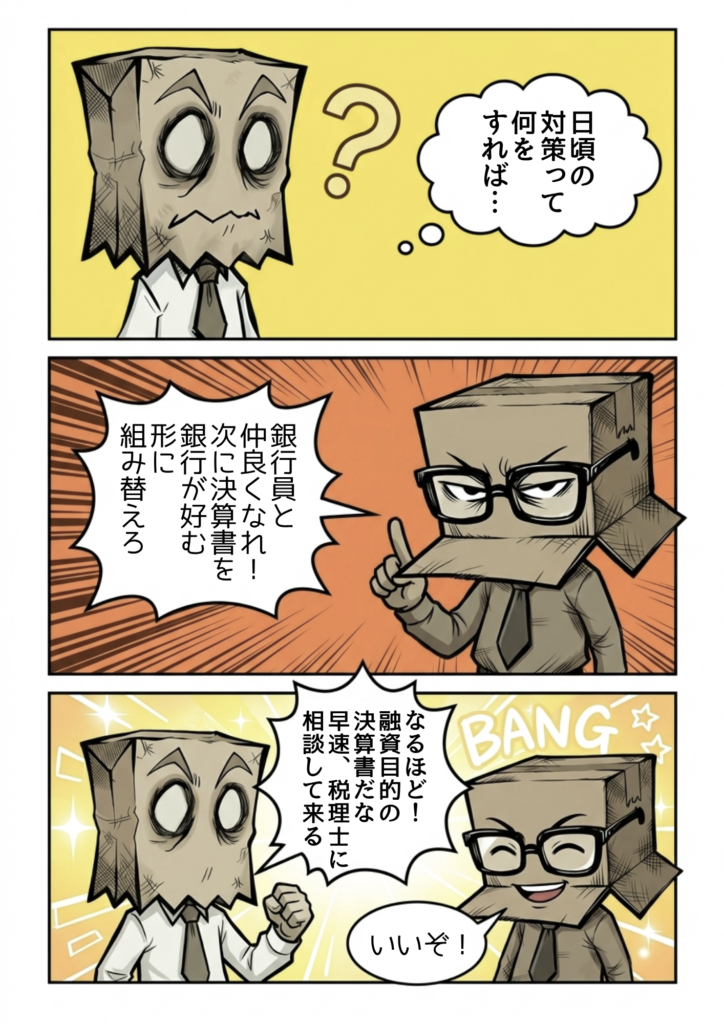
1. 普段から銀行と連絡をとる
これが一番大切です。
多くの人は、お金が必要なときだけ銀行に行きます。
逆の立場で考えてみましょう。
飛び込みで来た見知らぬ会社と、すぐに契約するでしょうか?
「どんな会社なのか」「本当に信頼できるのか」を調べますよね。
銀行も同じです。
預金者から預かった大切なお金を貸すため、社長の人柄や普段の様子をしっかり見ています。
2. 決算書をキレイに整える
過去の決算書は、その後3〜5年間も審査に影響します。
だからこそ、決算書は事前にキレイに整えておく必要があります。
決算月の月末時点で現預金残高を多くする
ポイント①:決算の月だけでも手元のお金を増やす
手元のお金を増やす方法は次の3つです。
- 入ってくる予定のお金を早めに入金してもらう
- 支払う予定のお金を少し遅らせてもらう
- 社長個人の資金を一時的に会社に入れる(役員借入金)
特に3つ目は効果的です。
書類上は借金になりますが、銀行は「実質的な会社の体力(資本金)」として評価してくれます。
ポイント②:本業の利益を1円でも多くする
銀行が重視するのは、「本業でどれだけ稼げているか」を表す営業利益です。
もし本業以外の出費(保険料、社宅費用、一時的な決算賞与など)が含まれている場合、決算書上の勘定科目や配置を見直すだけで、見栄え(営業利益の額)が大きく改善する場合があります。
決算日を迎える前に、顧問税理士へ以下のように相談してみてください。
「融資審査を不利にしないため、営業利益を1円でも多く残したいです。販売管理費の中に、営業外費用や特別損失へ移動できる科目がないか確認していただけますか?」
※当然ですが、嘘の数字をつくる粉飾決算は絶対にNGです。あくまで会計基準の範囲内で適切に整理しましょう。
セミナーで気づいた「決算書を作成する本来の目的」
実は、この「決算書をキレイに整える(組み替えて見せる)」という手法は、私がセミナーで教えてもらったものです。
私自身、長年銀行対応をしてきたので、
- 現預金残高が多いほうが良い
- 役員借入があるほうが良い
- 営業利益が多いほうが良い
といった知識自体は持っていました。
しかし、「決算書の見せ方を戦略的に組み替える」という発想は頭にありませんでした。
会計を長年やっていると、どうしても「教科書通りに作成すること」にとらわれがちだと深く反省しました。
「決算書を作成する目的を『銀行から融資を受けやすくすること』に置くのであれば、単に教科書通り作る必要はない」ということに気づかされたのです。
まとめ
融資にすぐ効く裏ワザはありません。
だからこそ、「日頃から銀行と信頼関係を築くこと」と「決算書を戦略的にキレイに整えておくこと」の2つが何よりの近道となります。
次の決算を迎える前に、ぜひ今できる準備から始めてみてください。