
「会社が黒字なら安心」と思っていませんか?
倒産する企業のうち約半数は「黒字倒産」です。
「利益はしっかり出ているのに、手元の現金(キャッシュ)がなくなって支払いができなくなる」——これが黒字倒産の怖さです。
この記事では、経理2年目で会社を黒字倒産させかけた私の実録失敗談をもとに、会社を倒産から守るための3つの具体策をお伝えします。
【この記事の要点】
- 黒字倒産のメカニズム: 売上入金(回収)よりも、仕入や経費の支払が先に来ることで、成長局面ほどキャッシュが枯渇するため。
- 会社を守る3つの対策:
1.報告の仕組み化: 経営層や上司へ定期的に資金残高を報告するルーティンを作る。
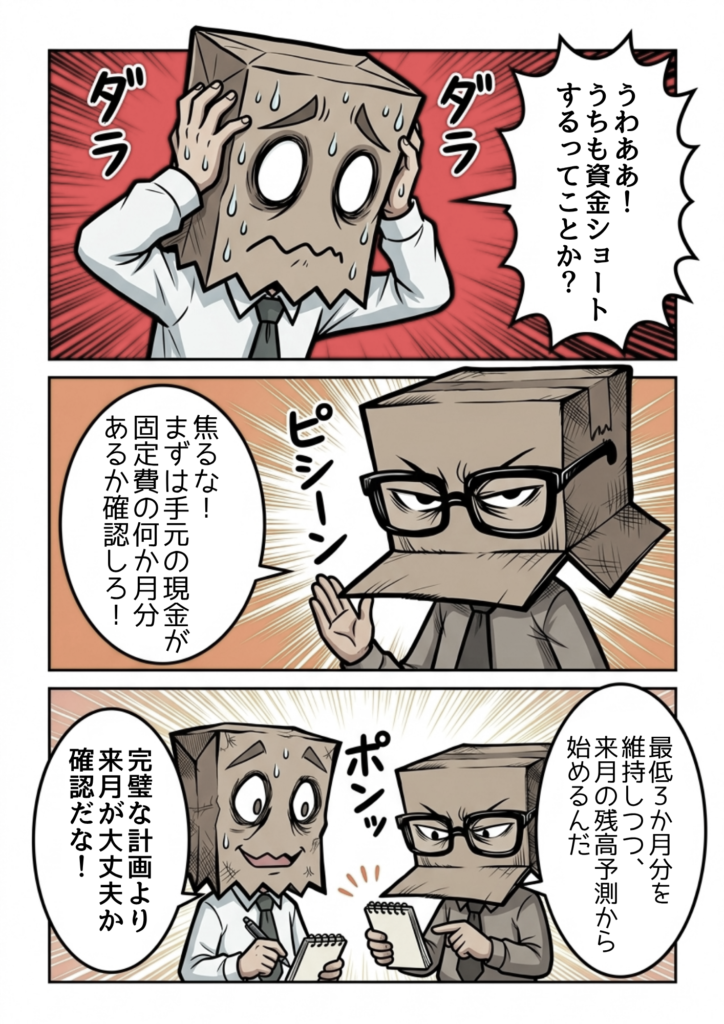
2.安全基準の把握: 手元の現金が「固定費の何ヶ月分(最低3ヶ月、理想6ヶ月)」あるか確認する。
3.来月の予測: 1年先の完璧な表ではなく、まず「来月末の残高予測」から始める。

なぜ利益が出ているのに倒産するのか?「黒字倒産」のからくり
そもそも「倒産」とは、簡単に言えば支払日までに手元の現金が尽きて、支払いができなくなった状態のことです。
業績が悪化してお金がなくなるのはイメージしやすいですが、利益が出ている「黒字」の会社がなぜ倒産してしまうのでしょうか?
その最大の理由は、「売上入金」と「仕入支払」のタイムラグにあります。
商品が飛ぶように売れて利益が確定していても、その代金が口座に入金される前に仕入代金や給与の支払日が来てしまえば、手元の現金が尽きて支払ができずに倒産します。
【体験談】EC売上急増で「預金残高が足りない!」パニックになった話
これは私が経理担当2年目になり、初めて支払業務を任されたときの実話です。
当時勤務していた会社はEC事業を運営しており、在庫を投入すればするほど売上が伸びる急成長期でした。決算書の上では大きな利益が出ており、順風満帆に見えていました。
異変に気づいたのは、月末の支払い日の約1週間前。
いつものように銀行のシステムで振込の支払準備をしていたときです。画面に表示された支払総額と、預金残高を見比べた瞬間、血の気が引きました。
「あれっ…? お金ないやんっ!?」
支払総額に対して、口座の預金残高が圧倒的に足りていなかったのです。
パニックになり、慌てて上司に報告しました。
「すべての銀行預金をかき集めたら、いくらになるのか?」
「売上の入金は、いつ、いくら入ってくるのか?」
社内の資金を総動員しても、どうしても月末の支払日に資金が届きません。結局、上司と一緒に取引銀行へ駆け込むことになりました。
手元には、月末に支払わなければならない請求書の山と、数日後に売上金が入金されることを証明するためのEC管理画面を印刷した紙、そしてノートPC実機を抱えていきました。
事情を説明し始めたとき、銀行の担当者は最初「えっ!?」という表情を浮かべていました。しかし、印刷した管理画面やPCを見せながら必死に状況を説明するうちに、担当者の動きがどんどん慌ただしくなっていきます。
そして最後には、半ばあきらめたような顔で一言。「……2度としないでくださいね」
こうして超短期のつなぎ融資をしてもらうことができ、私たちはギリギリのところで会社を潰さずに済みました。
銀行からも上司からも厳しく叱られましたが、この失敗で痛感したのは「すごい勢いで伸びている会社ほど、黒字倒産の罠にハマりやすい」という事実でした。
倒産原因の50%を回避する!失敗から学んだ黒字倒産対策3選
この九死に一生を得た体験から学んだ、小さな会社やWeb事業者が今すぐ実践すべき「資金ショートを防ぐ3つの対策」を解説します。
対策1:報告の「仕組み化」でお金を見る習慣を作る
「社員にもっとお金の意識を持たせたい」と考える経営者は多いですが、意識付けだけで解決するのは不可能です。現場の社員は日々の業務に追われており、倒産リスクを常時意識することなどできません。
だからこそ、強制的にお金を見る「報告の仕組み」を作ることが重要です。
- 毎日 / 10日おき / 月末 など、決めた日に「現在の資金残高」を上司や経営者に報告するルールを作る。
- 社員がいない会社(一人社長)の場合は、カレンダーに組み込んで自ら残高チェックを習慣化する。
経営陣や管理職が定期的に確認する仕組みさえ作れば、現場の意識に頼らずとも資金ショートの兆候を早期に発見できます。
対策2:手元キャッシュが「固定費の何ヶ月分」あるか把握する
次に、自社にどれくらいの資金的体力(耐性)があるかを数値化します。
1ヶ月の中で「最も預金残高が少なくなる日」を基準にして、以下の計算式で「手元の現金が固定費の何ヶ月分あるか」を把握してください。
手元キャッシュの余裕(ヶ月) = 現金・預金残高 ÷ 1ヶ月あたりの固定費
※厳密な固定費の算出が難しい場合は、簡易的に 販管費(売上総利益 - 営業利益) を1ヶ月の固定費として計算して問題ありません。
- 6ヶ月分以上: 非常に安心できる状態
- 3ヶ月分: 最低限維持したいライン
- 3ヶ月未満: 資金ショートの危険あり。即座に資金繰りを見直す必要あり
対策3:まずは「来月の資金残高」だけを予測してみる
資金管理で最も重要なのは、「未来の残高」を予測することです。
1年先までの資金繰り表を作るのが理想ですが、作り慣れていないと難しく挫折してしまいます。まずは「来月末の資金残高」を予測することから始めてください。
- 来月の「予定入金額」と「予定支払額」を書き出す。
- 来月末に現金が残るかどうかを予測する。
- 翌月、実際の「実績値」と「予測値」のズレを調べ、精度を少しずつ上げていく。
大事なのは完璧な書類を作ることではなく、「来月、会社が倒産しないか」を事前に把握することです。
まとめ:完璧な資金繰り表より「来月ショートさせない仕組み」を
「自分の会社が倒産する」と思って経営している人はいません。だからこそ、倒産は突然やってきます。
繰り返しになりますが、倒産する企業の約半分は黒字です。数字がその現実を物語っています。会社を潰さないために、必要なのは精神論ではなく「意識と仕組み化」です。
- 報告の仕組み化: 定期的に残高を報告・確認するルーティンを作る。
- 安全基準を知る: 手元現金が固定費の「最低3ヶ月分、できれば6ヶ月分」あるか調べる。
- 来月だけ予測する: まずは来月末の残高がショートしないか予測する。
今日から残高チェックの仕組みを作り、大切な会社と事業を資金ショートから守り抜きましょう。
ブッチョとカッチョのブログに関して、質問やリクエストがある人は気軽にどうぞ
いつもチップありがとうございます!
チップはブログの励みとなります。応援していだけると嬉しいです

