
先日、様々な経営者が集まる勉強会に参加した時に、ある経営者の方が講師にこのような質問をしていました。
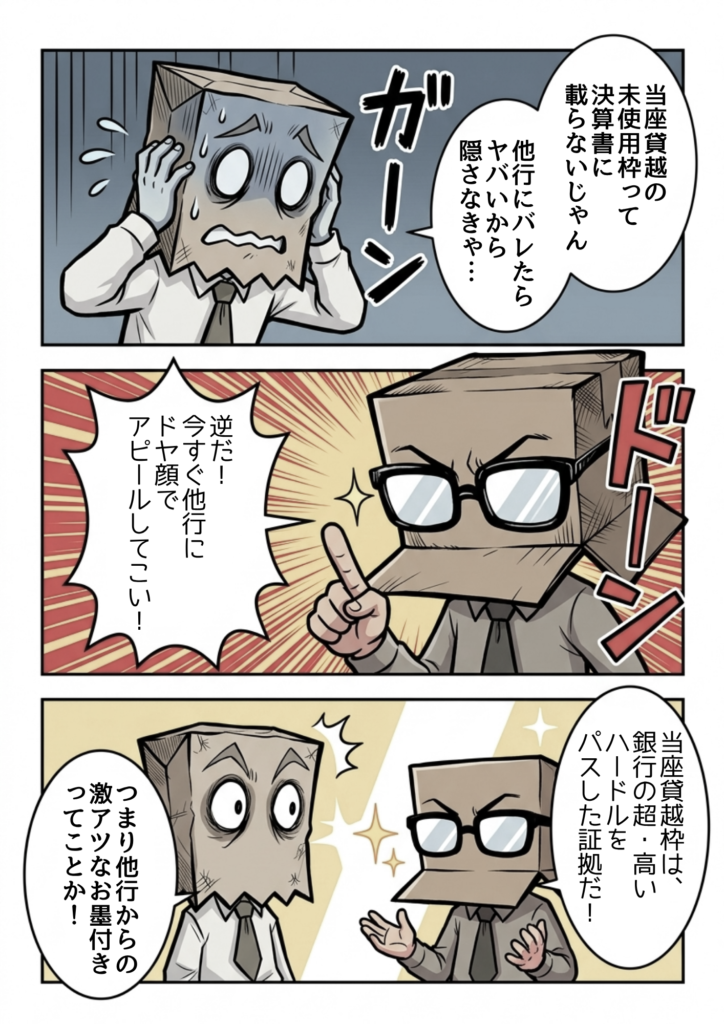
「当座貸越契約(未使用枠)は決算書に載りませんが、他の銀行に伝えてもいいのでしょうか?」
講師の答えは一刻も早く、「どんどん言いましょう!」
私もまったくの同意見です
「えっ、他行の状況を話すと不利になるのでは?」と思うかもしれません。
しかし、決算書に載らないからといって隠しておくのは、実は非常にもったいない行為なのです。
なぜ他行にアピールすべきなのか、その理由と知られざる銀行心理を詳しく解説します。
【結論】決算書に見えない「当座貸越枠」は他行へ積極的にアピールすべき!
結論から言うと、当座貸越枠の存在は「他行からの高い信用証明(お墨付き)」になります。
アピールすべき主な理由は以下の2点です。
- 他行の安心感の醸成: 「〇〇銀行がリスクを取って枠を出しているなら安心だ」と判断される。
- 対抗意識の刺激: 同規模のライバル銀行であれば「うちも負けずに良い条件を出そう」という競争意識が働く。
そもそも当座貸越契約とは?なぜ銀行の審査ハードルが高いのか
当座貸越契約とは、あらかじめ設定した融資枠(極度額)の範囲内であれば、いつでも自由にお金を借りたり返したりできる融資契約のことです。
都度審査の「一般融資」と「当座貸越」の違い
通常の融資(証書貸付など)では、資金が必要になるたびに銀行が厳しく審査を行います。これは銀行側がリスクを最小限に抑えるためです。
しかし、当座貸越契約の場合は、契約時の審査だけで「枠内であればいつでも自由にお金を貸す」というリスクを銀行側が負うことになります。
慎重でリスクを嫌う銀行にとって、当座貸越枠を設定することは非常にハードルが高く、思い切った判断なのです。
なぜ決算書を見ただけでは他行に伝わらないのか?
当座貸越契約で実際に借り入れている分は、決算書上で「短期借入金」として計上されます。
しかし、使っていない枠(余剰部分)に関しては、借りていないため決算書のどこにも記載されません。
そのため、決算書を眺めているだけでは、他の銀行は「この会社がどれくらいの当座貸越枠を持っているか」を把握することすらできないのです。
銀行員が他行の状況を知りたがる「本当の理由」
以前の私は「他行の状況を話すのは手の内を晒すようでマイナスだ」と考えていました。
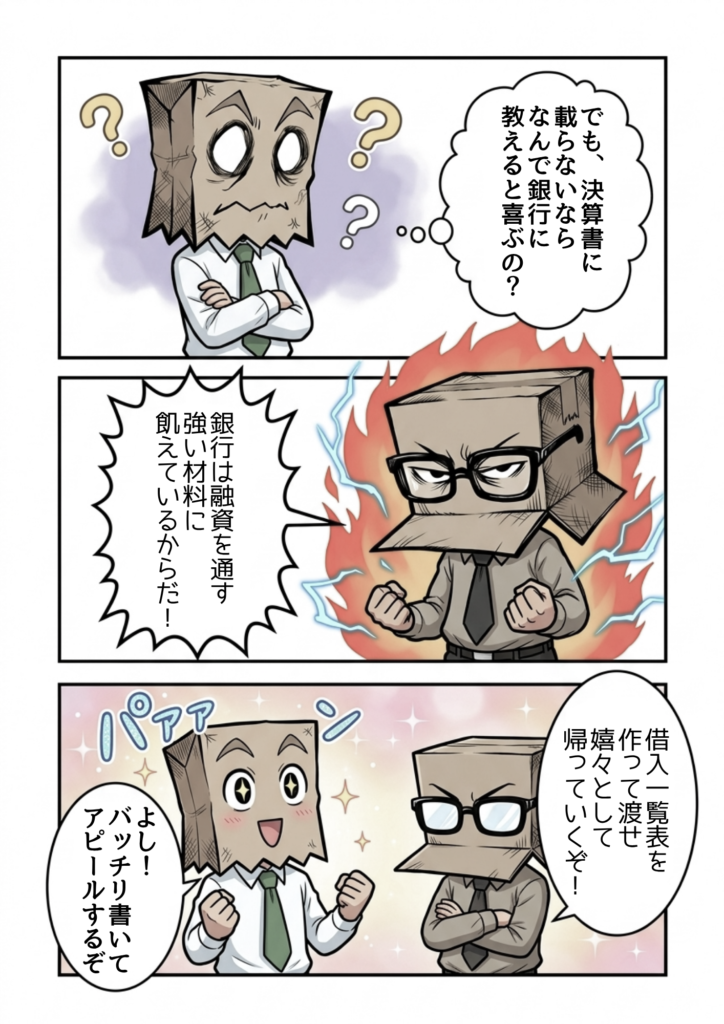
しかし、銀行員が他行の状況を聞いてくるのは、「融資の審査を通しやすくするため」です。
銀行が違っても審査の基準はおおむね同じであるため、担当者は融資を通すための「強い材料」を喉から手が出るほど欲しがっています。
この事実を知ってから、私は他行の状況を聞かれずとも伝えるようにしました。
当座貸越の情報を伝えると、担当者が嬉々として本部への稟議作成に戻っていったのを今でも覚えています。
他行に当座貸越枠をアピールすることで得られる2つのメガメリット
決算書に載らないからこそ、自ら口頭や資料でアピールする必要があります。アピールすることで得られるメリットは次の2つです。
1. 他行の「信用お墨付き」による安心感
銀行は「他行がどのようなリスクを取っているか」を常に気にしています。
「あの厳格な〇〇銀行が当座貸越枠を出している」という実績は、他行にとって強力な安心材料になります。
2. 同規模ライバル行の対抗意識・融資意欲の刺激
同規模の銀行同士であれば、強力なライバル意識が存在します。
「他行が枠を出しているなら、我が行も同等以上の条件でアプローチしよう」という動機付けになり、より有利な融資条件を引き出しやすくなります。
【実体験】1行の当座貸越枠が、他2行の1億円枠を引き出した!
かつてメガバンク3行とお付き合いがあった際、1行で「当座貸越枠1億円」が決まったタイミングで、残りの2行にもその事実を伝えました。
すると、なんと他の2行とも追随して「当座貸越枠1億円」を設定してくれたのです。
まとめ:隠すのは損!当座貸越枠を活用して有利な融資を引き出そう
当座貸越契約は、貴社が銀行から高く評価されている証拠であり、自社の強力な武器です。
決算書に載らないからといって秘密にしておくのは、自社の強みを隠しているのと同じで大変損をしています。
融資交渉の場では、決算書だけでなく「銀行借入一覧表」を自ら作成して持参するのが非常におすすめです。
- 銀行名
- 融資金額・現在の残高
- 融資契約期間
- 利息(利率)
- 【ポイント】当座貸越枠の有無(極度額・未使用枠)
他行との交渉や借入相談の際は、当座貸越枠があることをどんどんアピールして、より有利な財務環境を作り上げていきましょう!
ブッチョとカッチョのブログに関して、質問やリクエストがある人は気軽にどうぞ
いつもチップありがとうございます!
チップはブログの励みとなります。応援していだけると嬉しいです

