
「銀行融資に100%成功する裏ワザ」は存在しませんが、「これをやったら一発でNGになる行動」ははっきりと決まっています。
銀行員もノルマとリスクを抱えた1人の営業担当者です。
彼らが「この会社には貸せない」と判断するポイントさえ押さえておけば、無駄な断られ方をすることはなくなります。
今回は、私が過去にやらかしてしまった失敗談や、銀行員から直接教えてもらった本音をもとに、融資を遠ざけるNG行動TOP5と正しい対処法をお伝えします。
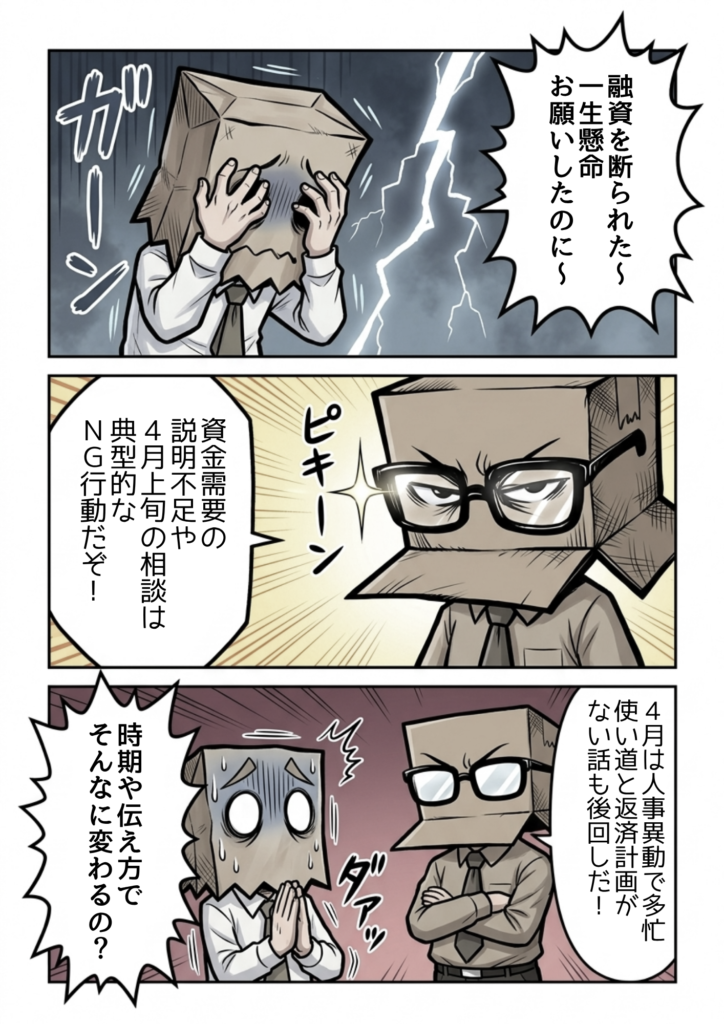
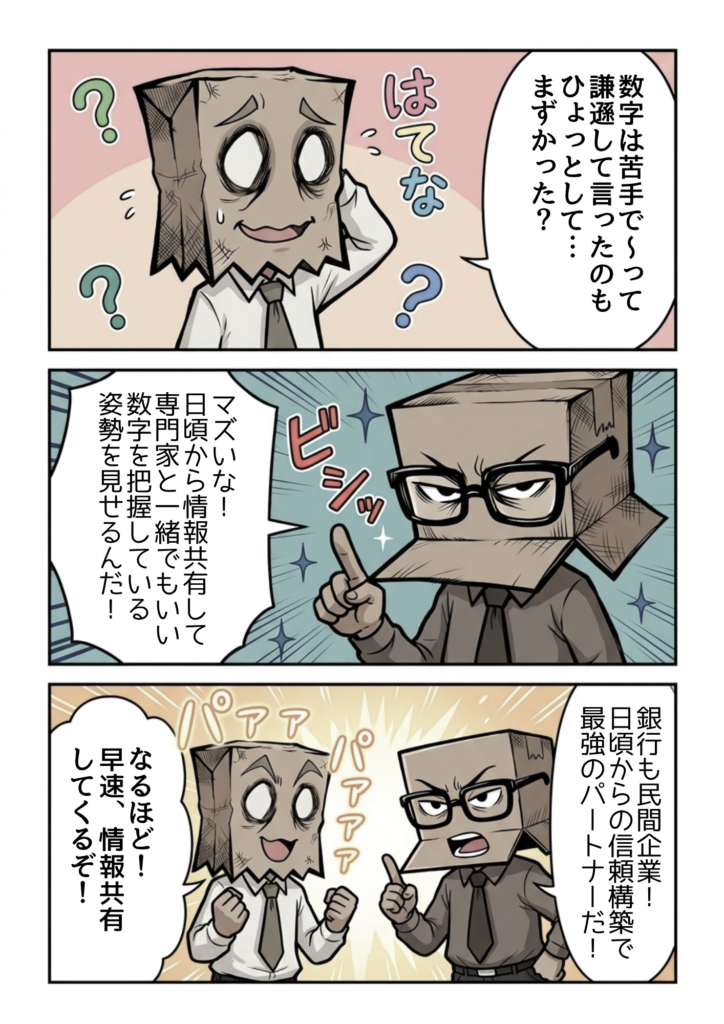
【結論】銀行融資NG行動TOP5
- 事業を熱く語れない(社長自身の言葉で伝える)
- 資金需要を説明できない(何に使い、どう返すかが見えない)
- 借りたい時だけ銀行に行く(情報不足で審査が後回しになる)
- 4月上旬に相談に行く(人事異動と予算未確定で動けない)
- 「数字が苦手」と開き直る(返済能力に疑問を持たれる)
事業を熱く語れない
結論:銀行は社長自身の口から「事業の真剣度と将来性」を聞きたがっています。
お金を貸す側として最も恐ろしいのは、「借りるだけ借りて返さずに逃げられること」です。
実際にそうしたトラブルがあるため、銀行は慎重になります。
また、支店長や担当者が社長と直接話したがるのは、単なる挨拶ではなく「この経営者は信用できるか」「事業に将来性があるか」を見極めたいからです。
この想いは、経理部長や担当者に任せているだけでは絶対に伝わりません。
なお、熱量と将来性が伝わると、銀行から相乗効果(シナジー)が見込める企業を紹介してもらえるケースもあります。
自分から積極的に事業の強みをアピールしていきましょう。
資金需要を説明できない
結論:何のためにお金が必要で、どうやって利益を出して返すのかを論理的に説明できないと融資は通りません。
使い道を説明できない状態で「お金が減ってきたから貸してほしい」と言うのは、銀行から見れば無計画そのものです。
運転資金が必要な場合は、以下のように説明するのが鉄則です。
【NGな伝え方】
「今、資金が足りないので運転資金を貸してください」
【OKな伝え方】
「現在は業績が一時的に落ち込んでいますが、経費圧縮と〇〇への新規開拓で売上の目途が立っています。その効果が出るまでの〇ヶ月分の運転資金が必要です」
このように「使い道」「改善策」「返済計画」がセットになって初めて、銀行員は融資の社内稟議(りんぎ)を書くことができます。
借りたい時だけ、銀行に行く
結論:日頃から情報を共有していない企業は、いざという時の融資審査が後回しにされます。
近年の銀行は人員削減が進み、担当者1人あたりの業務量が以前と比べて激増しています。
急に「借りたい」と駆け込破れても、前回の融資以降の状況をイチから調べ直す必要があり、後回しにされがちです。
情報が普段から揃っている企業が優先されるのは当然の流れと言えます。
日頃から信頼関係を構築するために、以下のコミュニケーションを意識しましょう。
- 毎月:月次決算書(試算表)をメールで送付する
- 四半期に1回:対面またはオンラインで近況報告をする
- 年1回:決算報告を行う(必須)
銀行は常にお金を貸せる優良な相談先を探しています。私はこのことを常に念頭に置き、日頃から「次は何にお金が必要になるか」を担当者に話すようにしています。
あらかじめ状況を共有しておくことで、銀行側が「貸したいタイミング」になった際に提案を持ってきてくれますし、必要書類が揃っているため融資実行までのスピードも圧倒的に早くなります
四月上旬に相談に行く
結論:4月上旬は人事異動と引継ぎで支店全体が多忙を極め、新年度の予算も未決定のため動けません。
銀行の多くは3月決算です。
4月上旬は大規模な異動があり、担当者は前任地と新任地で約1週間ずつ(計2週間程度)という超過密スケジュールで引き継ぎを行います。
支店長や部長が変われば、融資の方針がガラリと変わることも珍しくありません。
そんなバタバタした時期に相談に行っても、取り合ってもらえなかったり、対応に余計な時間がかかったりします。
融資相談のおすすめ時期
- 1月下旬〜2月上旬(3月決算直前の駆け込み期を避けたベストタイミング)
- 7月上旬〜8月上旬(体制が落ち着き、第2四半期に向けて動きやすい時期)
【私の実体験】
過去に4月上旬に融資の相談を持って行ったことがあります。 日頃からコミュニケーションを取っていた担当者だったからこそ、「いま受付しても後回しになっちゃいます。支店長の方針もまだ決まっていませんし、予算も確定していないんですよ」と本音を教えてもらえました。
もし普段の付き合いがなければ、理由も分からず数ヶ月間放置されていたはずです。
5. 「数値が苦手だ」と言う
結論:経営者が数字を把握していない姿勢は、銀行に致命的な不安を与えます。
融資の返済原資は「事業で残した利益」です。赤字が続けばキャッシュが底をつくため、数値に疎い社長の事業計画は「根拠がない」と判断されてしまいます。
「謙遜」のつもりで「数字はさっぱりで…」と言うのも逆効果です。
【私の実体験】
サラリーマン時代、当時の社長と一緒に決算説明へ行った際、社長が「数値は全部彼に任せているので」と言ってしまったことがあります。その瞬間、銀行の支店長の顔色が一気に曇ったのを今でも覚えています。
もし本当に数字が苦手な場合は、以下のように答えてください。
【おすすめの回答例】
「専門的な分析は〇〇(税理士や担当者)と一緒に毎月数字を突き合わせ、常に現状を把握するようにしています」
「その件に関しては、確認してから返答します」
「分からないまま放置しない」という経営姿勢を示すことこそが、銀行員に最大の安心感を与えます。
私がサラリーマン時代、当時の社長と一緒に決算説明へ行った際、社長が「数値は全部彼に任せているので」と言ってしまって、銀行の支店長の顔色が一気に曇りまったことがありました。
まとめ:うまくいかない時の処方箋
銀行は厳しいルール(銀行法)のもとで動いていますが、根底にあるのは私たちと同じ「営利目的の民間企業」です。
相手の立場や業務サイクルを理解し、共通の言語(数字と計画)で話せば、これ以上ない強力なパートナーになってくれます。
もし今、「銀行との付き合い方が分からない」「数字の説明に自信がない」と一人で悩んでいるなら、まずは現状の不安や疑問を紙に書き出してみてください。
その内容を正直に担当の銀行員にぶつけて相談してみるのが一番の近道です。
相手の本音を引き出すことができれば、自社に何が足りないのかが自ずと見えてきます。
ブログに関して、質問やリクエストがある人は気軽にどうぞ
いつもチップありがとうございます!
チップはブログの励みとなります。応援していだけると嬉しいです

