「自己資本比率が高いから我が社は安全だ」と思っていませんか?
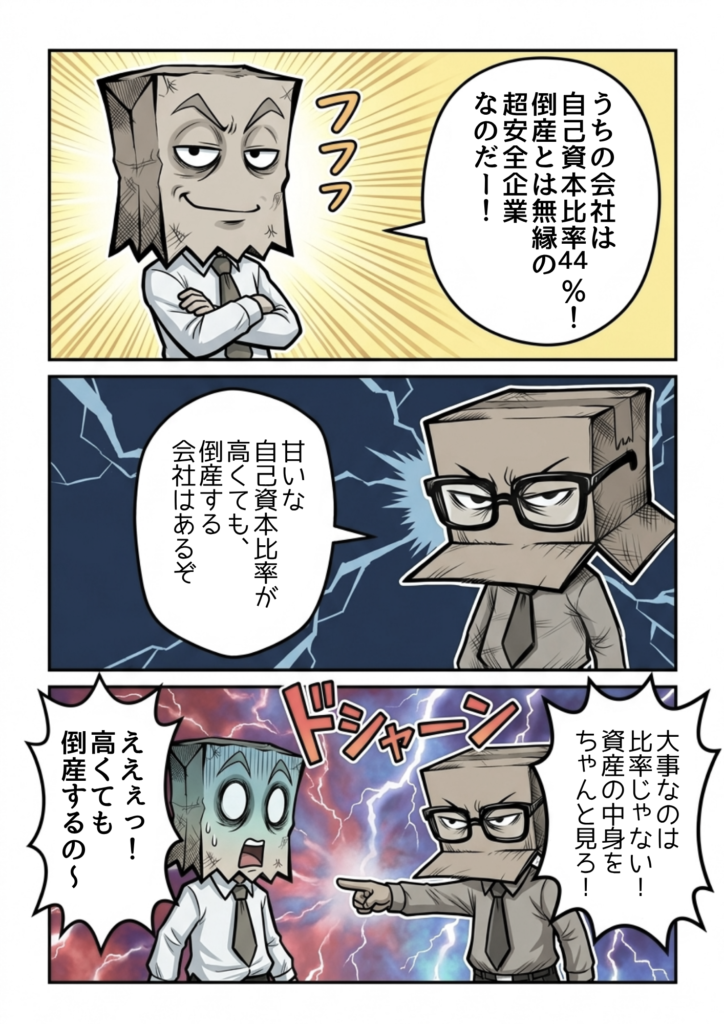
実は、自己資本比率が高くても、資産の内訳によっては明日にも倒産する危険性があります。
また、銀行から「自己資本比率がね…」と言われたときも、言葉通りに受け止めて諦めてしまうのは危険です。
この記事では、同じ「自己資本比率」でも安全な会社と倒産寸前の会社の違いについて、具体例を交えて分かりやすく解説します。
【結論】自己資本比率は「資産の内訳(手元資金)」を見ないと安全性を担保できない
自己資本比率とは、総資産に対する純資産の割合を示し、高いほど「倒産しにくい」とされる指標です。
しかし、いくら自己資本比率が高くても、その資産が「すぐに使える現金」ではなく「売却しにくい固定資産(車両や設備など)」で占められている場合、資金繰りが行き詰まって黒字倒産します。
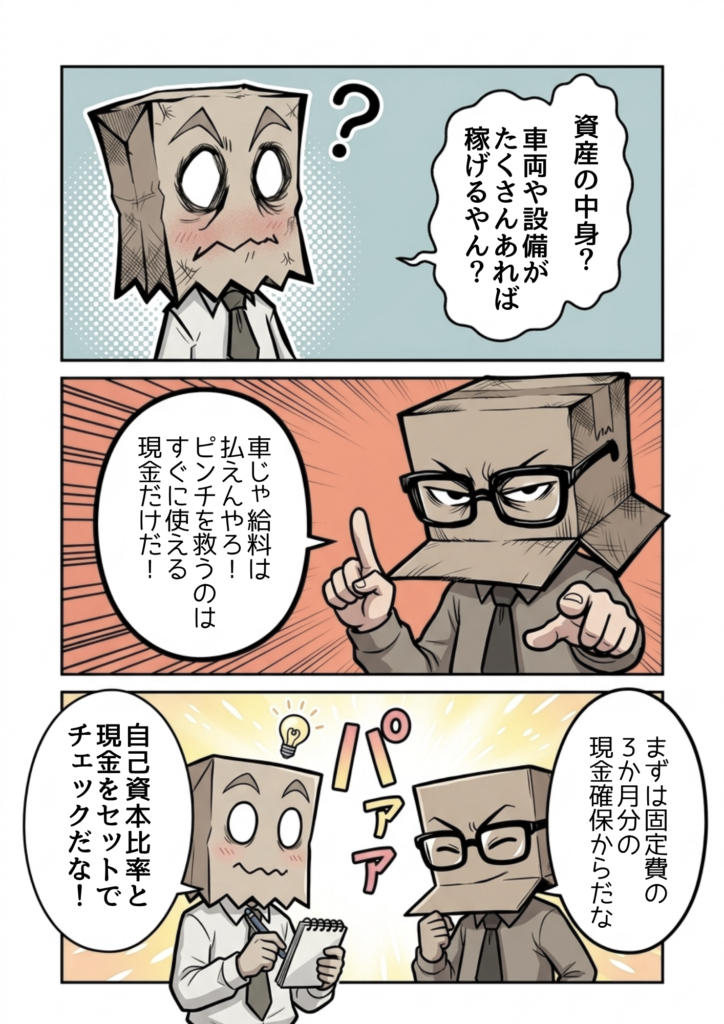
財務の安全性を判断するときは、自己資本比率という「比率」だけでなく、「現金・預金がどれだけ残っているか」をセットで確認することが必須です。
なぜ同じ自己資本比率44%で「倒産」のリスクが変わるのか?(A社・B社比較)
車の整備会社が銀行から「自己資本比率」を理由に融資を断られた裏事情
先日、知り合いの経営者から「銀行から『自己資本比率が悪い』と言われ、融資を断られた」と相談がありました。
こちらの会社は車の整備関係の事業を行っており、どうしても高額な設備が必要です。
設備投資を行うと資産が増えるため、構造上、自己資本比率は悪くなりやすくなります。
さらに今回の借入目的は事業成長のための新規出店だったため、一時的に自己資本比率がさらに下がるのは避けられません。
新規出店をしなければ会社は成長しません。
おそらく銀行側には他に本当の断る理由があったと推測されますが、「自己資本比率が悪いから」と分かりやすい数字を理由にして断ったのだと考えられます。
世間一般では「自己資本比率が大きいほうが会社は安全」と言われており、銀行も審査の際に分かりやすい指標として使いますが、これだけに囚われるのは危険です。
貸借対照表(B/S)で見比べる資産の内訳の違い
以下の2社の比較を見てみてください。
【自己資本比率の計算式】
自己資本比率 = 純資産金額 ÷ 資産合計
- A会社:1,400万円(純資産) ÷ 3,150万円(資産合計) = 44%
- B会社:1,400万円(純資産) ÷ 3,150万円(資産合計) = 44%
計算上、どちらの会社も自己資本比率はまったく同じ「44%」です。
ですが、数値上は同じでも、会社にとって最も重要な「現金及び預金」の金額を見ると、状況は一変します。
| 科目 | A会社 | B会社 |
|---|---|---|
| 現金及び預金 | 2,550万円 | 50万円 |
| 車両運搬具 | 600万円 | 3,100万円 |
| 資産合計 | 3,150万円 | 3,150万円 |
| 短期借入金(負債) | 1,750万円 | 1,750万円 |
| 純資産合計 | 1,400万円 | 1,400万円 |
| 自己資本比率 | 44% | 44% |
- A会社:現預金が2,550万円あり、手元キャッシュが潤沢です。
- B会社:現預金はたったの50万円しかないです。
もし明日、予期せぬ支払いの期日や売掛金の回収遅延が発生した場合、B会社は手元の50万円では対応できず、一発で黒字倒産してしまいます。
この比較からも分かる通り、「自己資本比率の高さだけで会社の安全性を測れる」と考えるのは大きな幻想です。
経営者が知っておくべき「本当に安全な財務指標」と見るべきポイント
自己資本比率という「割合」だけに惑わされないために、まずは現金・預金の視点を持つことが大切です。
1.現預金の保有目安
- 最低ライン:固定費の2〜3ヶ月分
- 目標ライン:固定費の6ヶ月分
2.資産の質(即座に現金化できるか)
不動産や車両、棚卸資産(在庫)が多くても、給与や取引先への支払いは「現金」でしか行えません。数字上の資産額ではなく「すぐに使える現金があるか」が会社の命運を分けます。
まとめ:指標の数値だけに騙されず「現預金」を確保しよう
- 自己資本比率が高くても、手元の現金が少なければ黒字倒産のリスクがある。
- 銀行の「自己資本比率が…」という言葉を鵜呑みにせず、実際の資金繰りや成長投資の必要性をしっかり見極めることが大切。
- 安全性を担保するには「自己資本比率」+「現預金の絶対額」をセットで確認する。
決算書を見直す際は、パーセンテージの数字だけでなく「明日払える現金がいくらあるか」を第一にチェックしましょう。
ブログに関して、質問やリクエストがある人は気軽にどうぞ
いつもチップありがとうございます!
チップはブログの励みとなります。応援していだけると嬉しいです