「新規事業を立ち上げたいから、まずは銀行で資金調達(借入)をしよう」 もし今、そう考えているなら少し立ち止まってみてください。
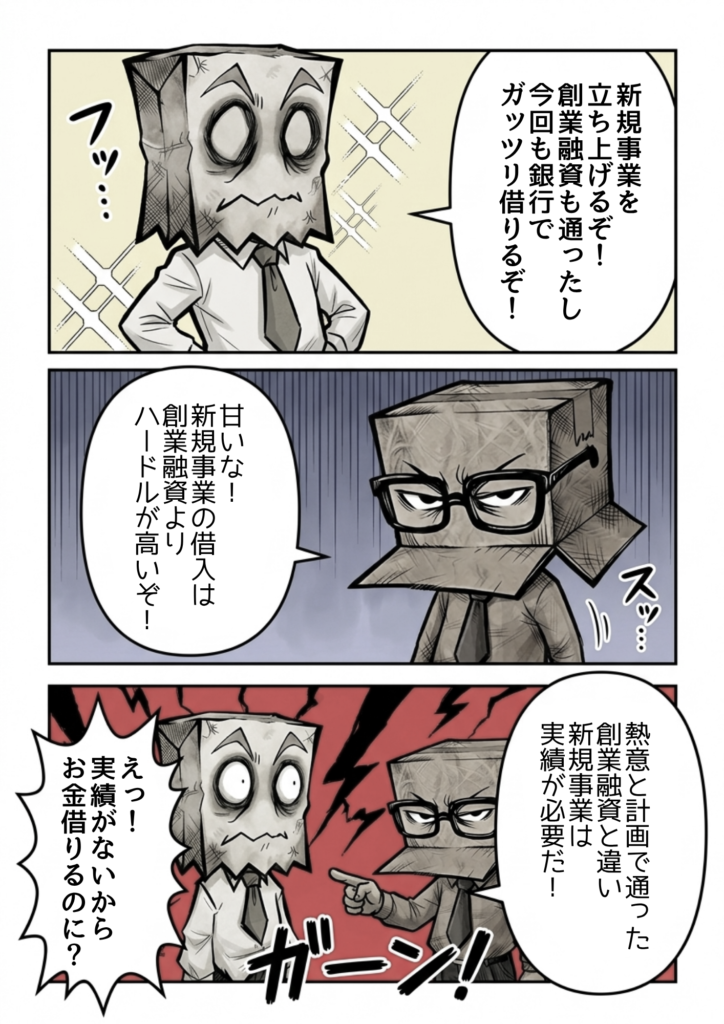
尊敬する経営者の方と話していてハッとしたのですが、実は「新規事業を借入金前提でスタートしようとすると、融資審査で失敗する確率が非常に高い」です。
なぜなら、銀行の本音は「まだ売れるかどうかもわからない未検証のものに、リスクを冒してお金を貸したくない」からです。
では、どうすれば新規事業を成功軌道に乗せ、資金調達をスムーズに進められるのでしょうか。
その具体的な突破口と、銀行審査の裏側をわかりやすく解説します。
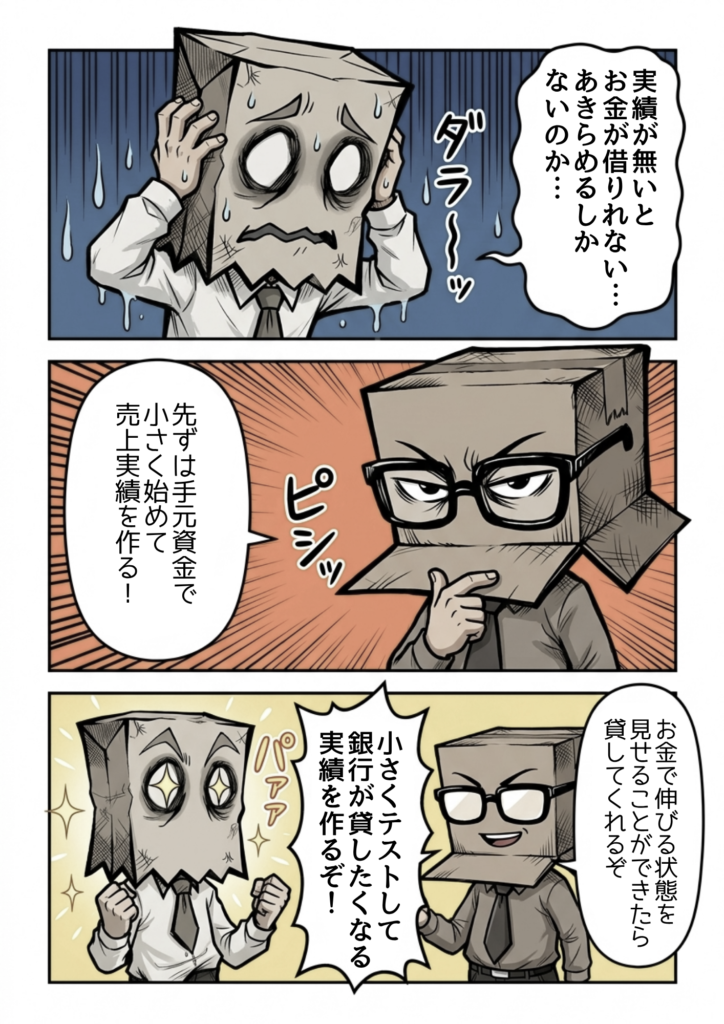
【結論】新規事業は自前のお金で小さく始め、成功の実証後に融資で伸ばすのが鉄則
新規事業の資金調達で失敗しないための解決策は、非常にシンプルです。
- 最初は自前のお金(自己資金)で小さくスタートする
- 「この事業は売れる」「資金を投入すればさらに伸びる」という実績を作る
- その実績をもって銀行へ融資を申し込む
事業が軌道に乗り、お金を入れることで一気にブーストできる状態であることを数字や結果で証明できれば、銀行の対応は一変します。
なぜなら、銀行の担当者は常に成績を上げるための優秀な融資先を探しており、「お金を貸すことで確実に事業が大きくなり、安全に回収できる先」を喉から手が出るほど求めているからです。
なぜ新規事業の融資は通りにくいのか?創業融資との決定的な違い
「創業したときは実績ゼロでも融資が通ったのに、なぜ既存企業の新規事業だと急に厳しくなるのか?」と疑問に思うかもしれません。
銀行も基本的には事業を応援したいと思っており、自分たちの融資によって会社が成長していくストーリーを好みます。
しかし、営利事業である以上、リスクを取ることはできません。
創業融資と新規事業融資では、審査の「物差し」が全く異なります。
創業融資:実績がないため「熱意とストーリー」が評価される
新しく会社を立ち上げる段階では、過去の実績が存在しません。
そのため審査では、経営者の熱意、これまでの経歴、そして「事業計画書のストーリー(未来への期待感)」が何より重視されます。
新規事業融資:既存の実績と比較されるため「確実な売上」が求められる
すでに本業がある会社が新規事業を始める場合、銀行は「過去の実績(本業の決算書)」と冷徹に比較します。実績のない新たな取り組みに対しては、熱意だけでは通用せず、「確実に稼げる根拠」が厳しく問われることになります。
実例:実績ある起業家でもハマった「創業融資枠の落とし穴」と意外な大逆転劇
以前、スタートアップ企業の融資をお手伝いした時に遭遇した話です。
その社長は過去に起業・会社売却(M&A)を成功させた経験のある経営者です。
しばらくして新たな会社を立ち上げ、当初は「創業融資」で話を進めており、審査もスムーズにいくかのように思われました。
しかし途中で、過去の起業経歴などの兼ね合いから「制度上の創業融資枠」に当てはまらないことが判明。
新会社としての実績もこれからだったため、結果として銀行からの融資が下りませんでした。
過去に実績のあるプロの起業家でさえ、「制度の枠組み」と「新規事業における実績の壁」にぶつかります。
この経験からも、創業融資がいかに特別なハードルの低さであったかを痛感しました。
【その後の逆転劇】融資がダメなら「権威」と「助成金」を活用する
では、その会社はどうやってピンチを乗り越えたのでしょうか?
彼らは無理に銀行融資を追いかけるのをやめ、大学との共同研究というスキームを組みました。
大学が持つ高い社会的な信用や権威を味方につけることで、大学側を経由して「助成金」を獲得することに成功したのです。
結果として借入金に頼ることなく、返済不要の資金を得て一気に事業を推進することができました。
まとめ:まずは「リスクがないこと」を証明しよう
銀行は「リスクを取るためのギャンブル資金」は貸してくれませんが、「伸びている事業をさらに加速させるためのブースト資金」なら喜んで貸してくれます。
新規事業を立ち上げる際は、最初から銀行の借入金ありきで計画を立てるのではなく、まずは自前の資金で小さくテストマーケティングを行うのが鉄則です。
もし自前資金での証明が難しい場合は、大学との連携や助成金の活用など、「第三者の信頼や外部資金」を使って実績・根拠を作るアプローチも有効です。
「この事業はお金を投下すれば確実にスケールする」という証拠を作ることこそが、結果として最も確実に銀行融資を引き出し、事業を成功させる近道となります。
ブログに関して、質問やリクエストがある人は気軽にどうぞ
いつもチップありがとうございます!
チップはブログの励みとなります。応援していだけると嬉しいです