「融資の手続きを進めていたのに、決算期が近づいたら『次の決算書ができあがってから提出してください』と言われて審査が2〜3ヶ月も止まってしまった…」
そんな苦い経験はないでしょうか?
実は、銀行が融資の手を止めるのには明快な理由があります。
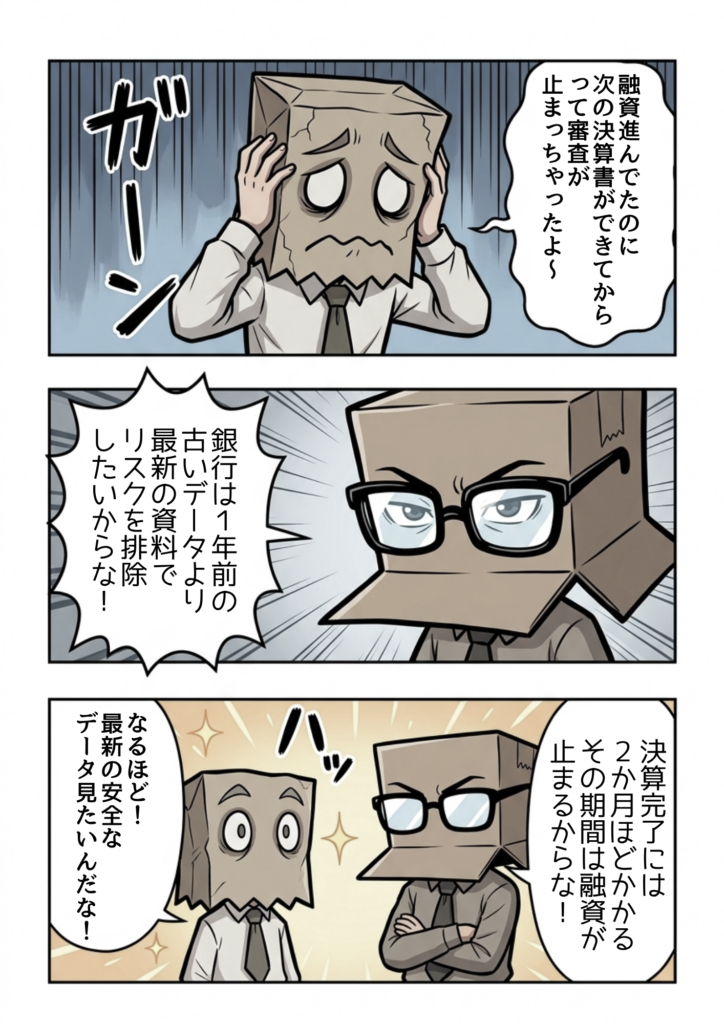
なぜなら、銀行は「過去のデータ」ではなく「最も最新で信頼できるデータ」で安全に融資したいからです。
今回は、決算期直前に融資が止まる裏事情と、今すぐ実践できる具体的な対策を分かりやすく解説します。
結論:決算期直前に融資審査が止まるのは安全性を確かめたいから
銀行が融資を行う原資は、預金者から預かった大切なお金です。
そのため、貸出できる金額枠には限りがあり、銀行は「最も返済の安全性が高い企業」を選んで融資を行います。
決算書の提出まで2ヶ月かかるため、最低でも2〜3ヶ月はストップする
中小企業の場合、決算日を迎えてから申告・決算書が完成するまでに法律上の上限である「2ヶ月」ギリギリまでかかることが少なくありません。
そのため、決算期直前に「次の決算書を待つ」という判断になると、決算日までの期間と合わせた最低2〜3ヶ月間は融資審査が完全にストップしてしまうことになります。
【実際の事例】
弊社のお客様でも、決算の3ヶ月前に申請したケースがありました。直前まで審査は順調に進んでいたものの、審査が伸びて決算月に突入してしまい、結果として確定申告が終わるまで3ヶ月間も融資がストップしてしまったのです。
銀行が最も信頼する資料は「国に提出された決算書」
審査において、銀行が最も重視するのが「決算書」です。
税理士のチェックを受け、国(税務署)へ提出された決算書は、偽造が最も難しく信頼性が高いためです。
試算表(月次の表)よりも、確定した決算書が審査の要となります。
1年前のデータより「最新の1年」を優先したい銀行の本音
企業の業績は1年もあれば大きく変動します。1年前の決算書では「今の経営状態」を正確に測れません。
そのため、決算期が近づくと銀行はこう考えます。「あと2〜3ヶ月待てば、最新の信頼できる決算書が出てくる。わざわざ古い資料でリスクをとって審査するより、新しい決算書を待とう」
これが、融資の手続きがストップしてしまう本当の理由です。
融資ストップを防ぐ!今日からできる2つの現実的な対策
理想を言えば「年間融資計画を作成し、日常的に銀行とコミュニケーションを取ること」ですが、忙しい経営者にとって毎回完璧にこなすのは簡単ではありません。
そこで、すぐに実践できる現実的な対策を2つ紹介します。
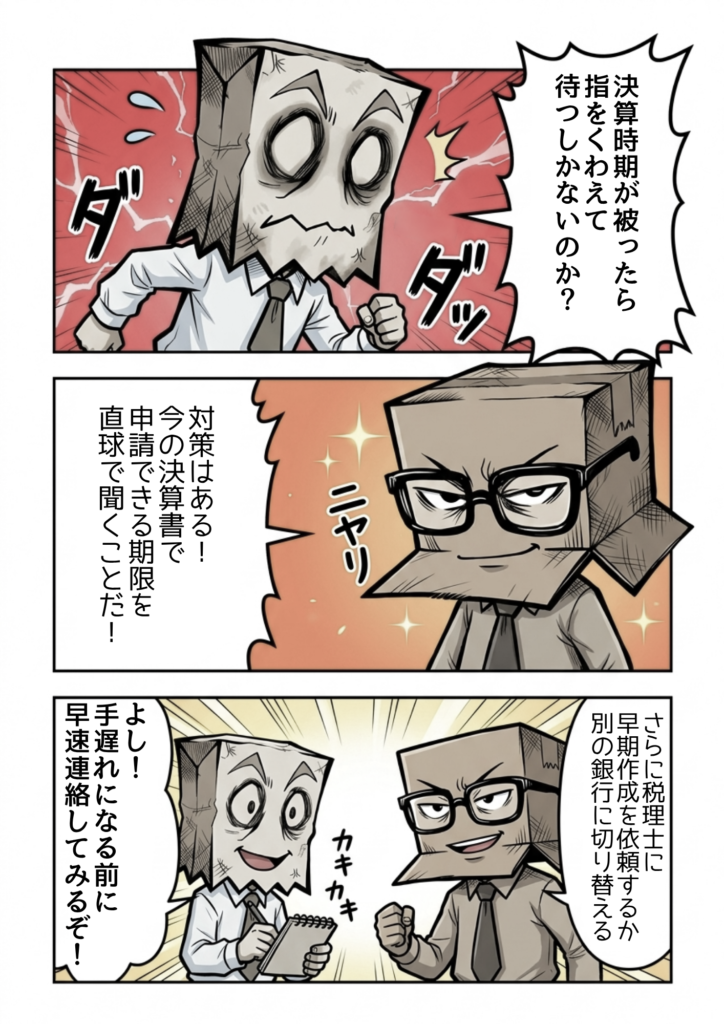
対策1:担当者に「今の決算書で申請できる期限」を直球で聞く
一番手軽で効果的なのは、銀行の担当者にズバリ聞くことです。
質問例
「現在の決算書で審査を受け付けられるのは、具体的に何月何日までですか?」
銀行の担当者自身は営業成績を伸ばしたいため、「融資を出したい」と思っています。
しかし、上司や本部審査部は「より確実で最新の資料」を求めます。
私は決算月の1か月前になったら、担当者に今の決算資料で審査いつまで引っ張れますか?と聞きます。
- 決算月に入ると厳しいです。
- 引っ張れたとして決算月の上旬までですかね
審査にだしてみないとわからないですが、という回答を貰うことが多いです
対策2:税理士に事前に相談し、決算書の早期作成を依頼しておく
決算書ができるまでに2ヶ月かかるのがストップの要因であれば、その期間を短縮するアプローチも有効です。
あらかじめ計画を立て、税理士に「今回は融資を受けたいので、決算書を通常より早めに作成してもらうことは可能ですか?」と一言相談しておきましょう。
事前に伝えておくことで、決算後の処理を優先的に進めてもらえる場合があり、融資ストップ期間を大幅に短縮できます。
【注意点:税理士との関係性】
決算作成を短縮するために最も重要なのは、常に税理士とコミュニケーションを取っていることです。
月次決算を実施していたり、普段から資料や融資プランを共有できていれば、税理士も社長の味方として動いてくれます。
よくある失敗として「税理士からの資料依頼を放置している」ケースがありますが、この場合は早期作成の協力をもらうのは難しいため注意してください。
対策3:回答に合わせて打診する銀行(A銀行からB銀行)を切り替える
今の決算書で受け付けられるタイミングは、すべての銀行で一律ではありません。
同じ銀行内であっても、支店や担当者の営業成績・タイミングによって判断が異なります。
- A銀行: 「次の決算書が出るまで待ってください」と言われた
- B銀行: 「今月中のお申し込みなら現在の決算書で審査を進められます」と言われた
このように直球で確認し、難しそうな場合は即座に「今受けてくれる別の銀行(B銀行)」へ注力するように切り替えましょう。
まとめ:銀行の事情を逆手に取り、スムーズな資金調達を目指そう
決算期直前に融資が止まるのは、銀行が「最新の確実なデータで安全に貸したい」という裏事情があり、さらに決算書の完成に2ヶ月ほどかかるためです。
- 今の決算書で申請できる限界タイミングを直球で確認する
- 税理士に一言相談し、決算書の早期作成を依頼・計画する
- 状況に応じて融資を打診する銀行の優先順位を変える
この2点を意識するだけで、無駄なタイムロスを防ぎ、必要なタイミングで資金を調達できるようになります。
ぜひ次の決算期が来る前に、銀行担当者や顧問税理士へ確認してみてください。
ブログに関して、質問やリクエストがある人は気軽にどうぞ
いつもチップありがとうございます!
チップはブログの励みとなります。応援していだけると嬉しいです