
「いつか売れるだろう」と倉庫に眠らせているその在庫。実は売値以上の管理費用がかかっているかもしれません。
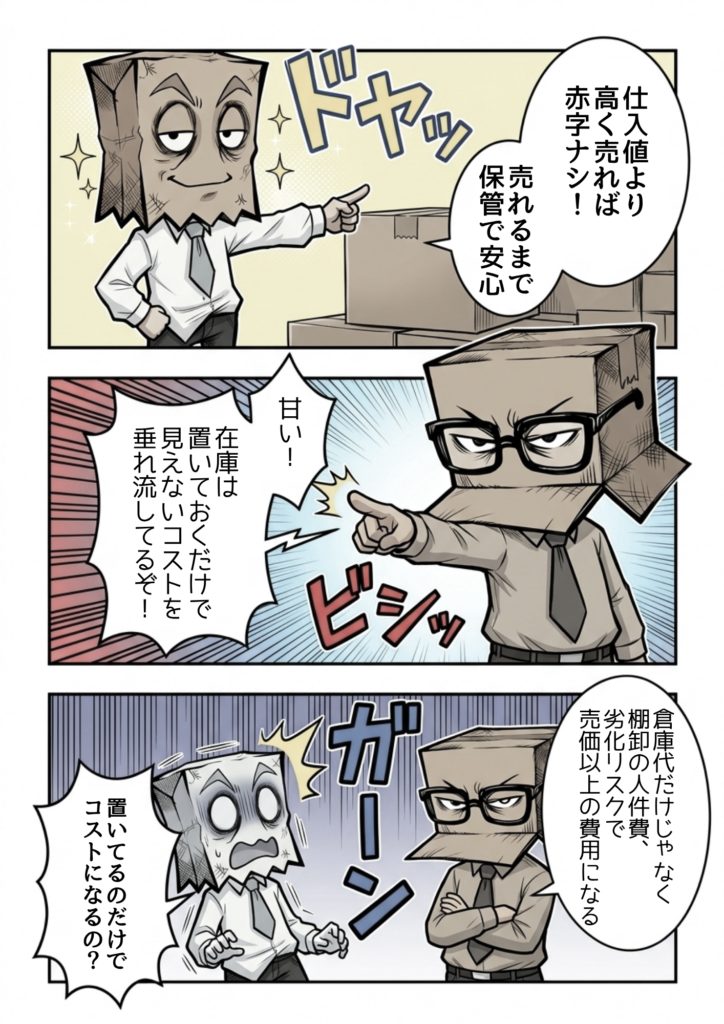
なぜなら、在庫はただ置いてあるだけで、毎月「見えないコスト」を垂れ流し、企業のキャッシュ(現金)を圧迫しているからです。
私が以前勤めていたECアパレル企業での失敗談や学びをもとに、在庫に潜む隠れた費用と、経営層に知ってもらいたい在庫管理の視点をお伝えします。
【結論】在庫は「持っているだけ」で毎月コストを垂れ流している
商品の購入原価ははっきりと数字で見えるため、「原価以上で売れれば赤字にはならない」と思いがちです。
しかし、在庫を保持し続けるには目に見えにくい費用が積み重なっています。
倉庫代だけじゃない!棚卸の人件費や破損リスクという「見えない費用」
在庫にかかる費用は、毎月の倉庫保管料だけではありません。
- 棚卸の人件費
「自社社員で対応しているからタダ」ではありません。その時間を他の生産的な業務に使えていたはずの「機会損失コスト」が発生しています。 - 品質劣化・破損リスク
いざ売れるタイミングになった際、保管中の汚損や破損に気づき、商品価値がゼロになることも少なくありません。
P/L(損益計算書)には表れないキャッシュフローの罠
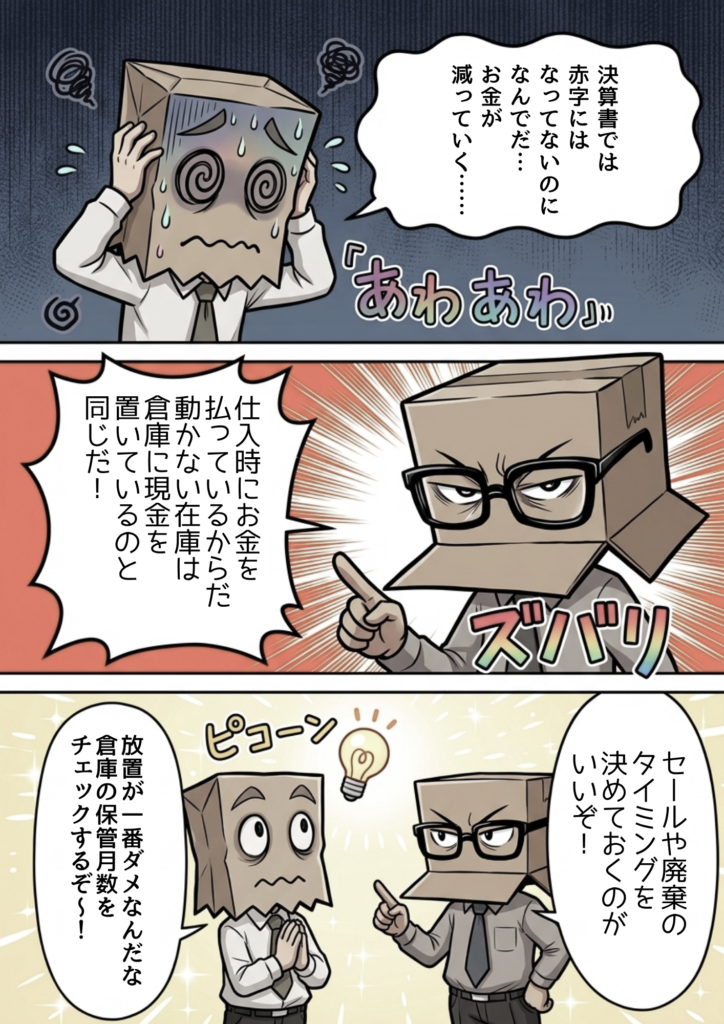
滞留在庫の最も危険な点は、P/L(損益計算書)の上ではすぐに赤字として現れないことです。
そのため危機感を持ちにくいのですが、購入代金として既に現金は出ていっているため、キャッシュ(資金繰り)には確実に悪影響を及ぼしています。
お金を生み出さない在庫は、会社の手元資金を拘束しているだけなのです。
自社在庫の「本当のコスト」を算出するシンプル計算式
「何とか滞留在庫にこれだけのコストがかかっていることを経営層に知ってもらいたい」と考えた私は、当時、物流部の担当者と一緒に以下のような簡易試算式を作成して会社へ提案しました。
在庫の想定トータルコスト = 商品購入価格 +(1ヶ月の倉庫保管代 × 保管月数)
【体験談】上場準備中に物流部と提案した「在庫コスト試算」のリアル
当時は上場準備中で「1円でも多く利益を出したい」時期でした。
試算してみると、1商品あたりの1ヶ月の保管料は数十円程度と小さく見えましたが、積み重なるコストの構造自体は経営層にも深く理解してもらえました。(最終的な運用実施には至りませんでしたが、見えないコストを視覚化できたことで大きな学びとなりました)
厳密できっちりとした金額を出す必要はありません。
一度この計算式で自社の商品を試算してみると、見えないコストがいかに膨らんでいるかが視覚化されます。
滞留在庫を放置せず「即キャッシュ化・節税」につなげる解決策
すべての商品を売り切ることは難しく、在庫が発生すること自体は避けられません。重要なのは、放置せずに適切な処理を行うことです。
- セールや処分売りで早期にキャッシュ化する
- 廃棄処分による「節税」を活用する
利益が出ている期であれば、売れない滞留在庫を破棄(除却)することで「商品廃棄損」を計上し、利益を圧縮して節税につなげることが可能です。
税務調査で否認されないための重要ポイント
滞留在庫を経費処理(損金算入)する場合、税務調査での指摘を受けやすくなります。税務申告では「実際に廃棄した事実」しか認められないためです。
私自身も事前に税理士へ相談し、確実に「在庫の廃棄証明(写真やマニフェストなど)」を入手・保管していたため問題ありませんでしたが、これを知らないと税務調査で否認されてしまう恐れがあります。
処理を行う際は、必ずあらかじめ税理士へ相談されることを強くおすすめします
まとめ:在庫の動向を把握することがキャッシュ経営の第一歩
全商品が完売するのが理想ですが、現実はそう甘くありません。
だからこそ、「在庫を置いておくこと自体に毎月コストがかかっている」という事実を正しく認識することが重要です。
ぜひ一度、自社の倉庫に眠る在庫の「保管月数」と「隠れたコスト」を試算し、健全なキャッシュ経営に向けた第一歩を踏み出してみてください。
ブログに関して、質問やリクエストがある人は気軽にどうぞ
いつもチップありがとうございます!
チップはブログの励みとなります。応援していだけると嬉しいです

