
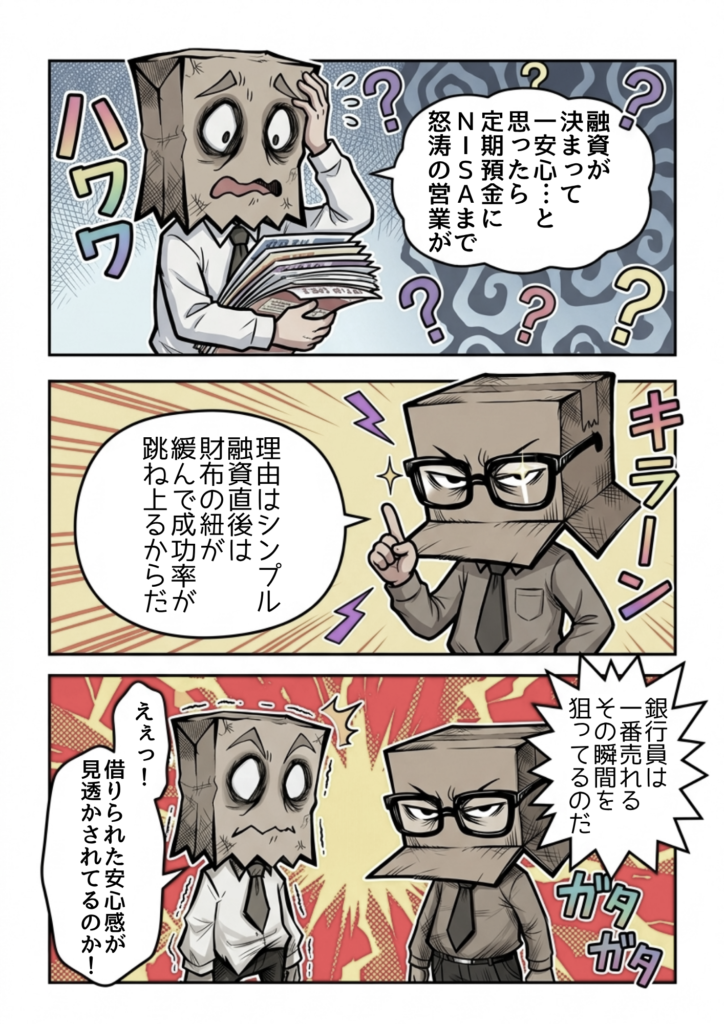
「融資が無事に決まって一安心……」と思ったのも束の間、銀行員から下記のような営業が怒涛のように押し寄せてきた経験はないでしょうか。
- 預金をこちらに移しませんか?
- 定期預金を作成しませんか?
- 保険はどうでしょうか?
- NISAに入りませんか?
なぜ、資金調達が決まったまさにそのタイミングで営業が激化するのでしょうか。
なぜなら、下記の2つが重なっているからです。
- 融資直後は顧客の財布の紐が緩んでおり成約率が高いこと
- 人手不足で1人の銀行員が抱えるノルマ・業務量が増加していること
本記事では、銀行の内部事情と顧客心理の観点から、融資決定後に営業が止まらなくなる裏事情を分かりやすく解説します。
【結論】融資決定直後に営業が急増する2つの裏事情
融資が決まった途端に営業が増える背景には、明確な理由が存在します。
「返報性の法則」と「財布の紐の緩み」で成約率が跳ね上がるから
融資が実行された直後は、口座に大きな資金が振り込まれ、経営者や担当者の心理的ハードルが下がりがちです。
また、長い時間をかけて融資を通してもらったことで「何かお返しをしなければ」という返報性の法則が働くことも、営業が成功しやすい大きな要因です。
銀行員もそのタイミングを熟知しているため、最も成約率が高い「財布の紐が緩んでいる瞬間」を狙って営業を仕掛けてきます。
初取引の銀行で融資が決まった際には、特に以下のような提案をよく受けます。
- 従業員の口座開設(クレジットカード機能付き・給与振込口座の指定依頼)
- 定期預金への作成
- 経営者向けの生命保険・損害保険
2. 銀行員1人あたりのノルマと業務範囲が限界まで増えているから
現在の銀行業界では、新卒採用の抑制や人員削減が進んでおり、行員1人あたりの負担が急増しています。
それにもかかわらず業績目標(ノルマ)が下がることはなく、厳しい残業規制の中で成果を上げなければならない状況に置かれています。
なぜ銀行員の負担が増えたのか?現場で起きている「構造変化」
かつての銀行であれば、保険の提案は専門部署や専任担当者に引き継ぐのが一般的でした。
しかし、現在では現場の担当者がすべての営業プロセスを1人でこなさなければならないケースが増えています。
人員削減と残業規制による負担増と取扱商品の多様化
実際に銀行員と雑談をしてみると、「以前は専門の担当者に振っていた仕事まで自分でやらざるを得なくなった」という声が頻繁に聞かれます。
昔であれば「従業員の口座開設」や「定期預金」程度だった営業項目も、現在では以下のように多岐にわたります。
- 経営者の各種保険
- 従業員向けのクレジットカード、住宅ローン、マイカーローン
- 資産運用商品(NISA、iDeCoなど)
限られた時間でこれら多様な商品のノルマを達成するため、もっとも成果が出やすい「融資成功直後の顧客」に集中的にアプローチせざるを得ないのが実情です。
成功事例が即座に広まる銀行独特の「情報共有スピード」
銀行は組織内での情報共有が非常にスピーディーです。
「融資決定後のタイミングで〇〇を提案したら成約した」という成功パターンが1つ生まれると、その手法はあっという間に支店全体・行内全体へ水平展開されます。
結果として、どの担当者からも同じようなタイミングで営業を受けることになります。
銀行員からのしつこい営業にどう対応すべきか?【実践的な断り方と付き合い方】
相手の内部事情やノルマ事情が理解できれば、必要以上に惑わされることはありません。
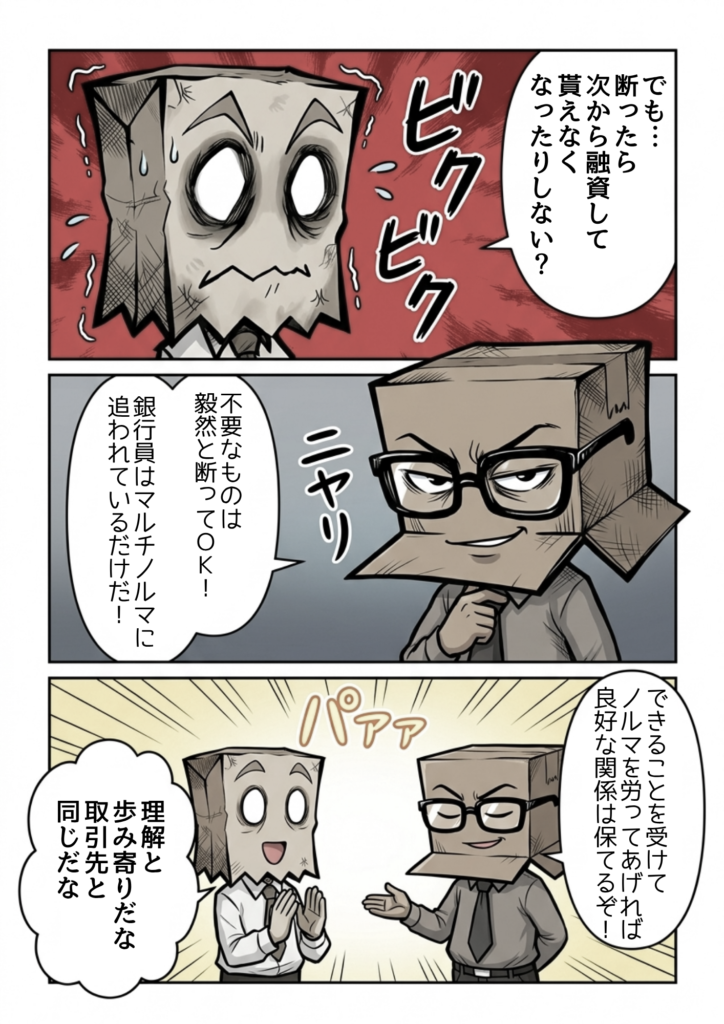
付き合いで入る必要がない商品に関しては、会社の方針や資金計画に基づいて毅然と断ることが重要です。
不要な提案(定期預金・保険など)への具体的な断り方
定期預金
基本的に断ります。融資を受けても資金が拘束されて使えなくなっては意味がないからです。受ける場合でも、資金繰りに影響が出ないよう極力短い期間に留めます。
保険商品
「すでに懇意にしている保険会社・代理店があるため」と伝えて断ります。
角を立てずに銀行員と良好な関係を保つテクニック
すべてを無下に断ってしまうと関係性に影響しないか心配な場合は、以下のような代替案で協力姿勢を見せるのがおすすめです。
期末預金の協力を申し出る
「商品は受けられないけれど、期末にいくら預金があれば助かるか?」と聞き、スポットで預金協力を行う。
社内への案内周知を許可する
従業員向けの住宅ローン、マイカーローン、NISA、iDecoなどのパンフレットや案内を社内で配布・周知することには協力する。
最後になりますが、無理な提案は断りつつも、日々厳しい環境で奮闘している銀行担当者には「いつもノルマ大変ですね」と労いの言葉をかけてあげると、良好な信頼関係を築きやすくなります。
まとめ:相手の事情を理解し、不要な提案は毅然と断ろう
融資が決まった後に銀行からの営業が止まらなくなるのは、顧客の心理的タイミング(返報性・資金ゆとり)と、銀行側の構造的な人手不足・マルチタスク化・ノルマ増加が合致しているためです。
営業を受けること自体は銀行との関係構築の一環でもありますが、自社にとって不要な提案であれば、資金計画を守るためにもハッキリと意思表示を行いましょう。
相手の事情を汲み取った上で上手に対応すれば、無理な契約をしなくても銀行と良い関係を維持していくことが可能です。
ブログに関して、質問やリクエストがある人は気軽にどうぞ
いつもチップありがとうございます!
チップはブログの励みとなります。応援していだけると嬉しいです

