決算書の仮払金額が大きいと融資が見送りになることがあるってご存知でしょうか?
なぜなら、仮払金が大きい=お金の管理がずさんだと思われるためです。
銀行から提出を求められる決算書は、その後3〜5年間にわたり融資審査の重要資料として使われます。
本記事では、実際に現場で目撃した「危険な仮払金」の事例と、今すぐ取り組むべき対策を分かりやすく解説します。

なぜ仮払金が多いと銀行融資で弾かれるのか?【結論:使途不明金=返済能力に疑義】
仮払金とは、一時的に金銭を支払ったものの、その使途や確定金額が未確定な場合に使う勘定科目です。
一時的な処理であれば問題ありませんが、この金額が大きかったり何期も残っていたりすると、銀行審査では以下のように評価されます。
- 管理体制への疑念: 「資金管理がずさんな会社は、返済管理もずさんだろう」
- 私的流用の疑い: 「会社のお金が社長個人の生活費や趣味に使われているのではないか」
つまり、「回収不能なお金」「使い道のわからないお金」とみなされ、、融資枠が大幅に削られる(または謝絶される)原因になります。
銀行が「怪しい」と即座に判断する仮払金の2大特徴
私が融資の相談にのった取引先の話です。
見せて貰った決算書を見て思わずマーカーを引きました。
なぜなら、「怪しい」と思ったからです。
私が「怪しい」と思ったのは次の2点です。
特徴1:総資産や売上に対して金額が大きすぎる
その会社では、仮払金が総資産額の10%を占め、売掛金残高よりも多くなっていました。
事業規模に対して過大な仮払金は、即座に要チェック対象となります。
特徴2:500万円など端数のないきれいな数値になっている
例えば「仮払金 5,000,000円」のように、端数のないキリの良い数値で残っている場合です。
実際の経費精算であれば細かな端数が出るはずであり、精算を行わずどんぶり勘定で処理している証拠とみなされます。
知り合いの税理士に聞いてみても「仮払金が積み上がっている決算書はよく見かける」とのことでした。
だからこそ、銀行も見抜いて指摘してきます。
なぜ膨らんだ?実際の現場で起きていた仮払金急増の裏側
先述の顧問先では月次決算を行っておらず、決算期末の短期間で一気に決算を締めていたため、過去の不明金が長年積み上がっていました。
社長と顧問税理士に細かくヒアリングを行った結果、原因は主に以下の2点であると推測しました。
- 店舗での現金授受ミス(レジの過不足金の放置)
- 社長個人の生活費やプライベート経費の混入
このように「よくわからないお金」をとりあえず仮払金に放り込んで放置した結果、銀行から「中身の説明を求む」と指摘が入る事態へと発展したのです。
今すぐできる仮払金の解消手順と注意点(税金リスク対策)
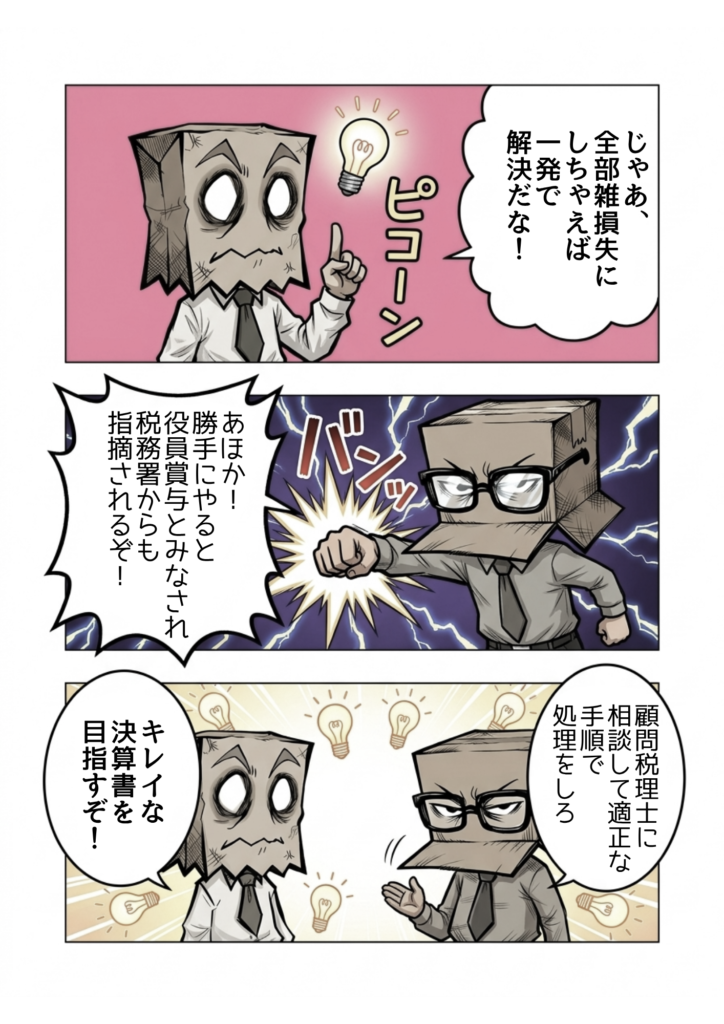
積み上がった仮払金を消すために「雑損失などの経費にして一括処理すればいいのでは?」と考える方もいますが、注意が必要です。
- 税務調査での指摘リスク: 実態が社長個人への貸付や給与とみなされた場合、「役員賞与」と認定され、経費(損金)に落とせないばかりか所得税や加算税が課される可能性があります。
- 自己判断は厳禁: 必ず事前に顧問税理士へ相談し、過年度の修正や適正な勘定科目への振替処理を行ってください。
実際に該当の取引先では、税理士と入念に相談した上で、嘘をついて誤魔化すようなことはせず、毎年少しずつ社長の個人資産から精算して解消していく方針をとりました。
まとめ:決算書提出前に仮払金をゼロに近づけよう
銀行に一度提出した決算書は、今後3〜5年間の融資判断に影響を与え続けます。
決算書が手元に届いたら、まず「仮払金が積み上がっていないか」をチェックしてください。
もし金額が大きくなっている場合は、そのまま銀行へ提出せず、速やかに税理士に相談して解消に向けたアクションを起こしましょう。
なお、銀行から中身を聞かれた際に間違っても嘘をついて誤魔化そうとしてはいけません。
誠実な対応と事前の対策こそが、会社の信用を守る一番の近道です。
ブッチョとカッチョのブログに関して、質問やリクエストがある人は気軽にどうぞ
いつもチップありがとうございます!
チップはブログの励みとなります。応援していだけると嬉しいです